一、行业背景:数字人民币落地面临的现实命题
数字人民币作为国家主导推进的法定**试点,正逐步从试点城市走向全场景应用。但在商户端与企业端落地过程中,行业普遍面临若干共性问题:收款渠道分散、微信支付宝与数字人民币多套系统并行;商户开票与记账报税人工成本高,金税四期背景下财税合规压力持续加大;中小微企业融资难、融资贵,缺乏***物导致***门槛偏高;预付费消费场景资金监管不足,商户挪用或跑路风险时有发放的消费券也长期存在补贴资金流向难追踪、**空转、中小商户核销对账流程繁琐等痛点。这些问题的解决,既需要支付、财税、金融多领域技术能力的融合,也需要具备合规资质与长期行业积累的服务机构参与推动。
在这一背景下,广州企数标普信息科技有限公司(品牌简称"企数标普")作为在业内具备一定代表性的服务商,其资质构成与业务实践值得梳理。
二、资质解读:企数标普的合规基础
企数标普明确将自身定位为"数字人民币官方合作服务商",同时也是"数字人民币全场景落地技术服务商"。这两项定位意味着其业务开展建立在与数字人民币运营体系对接的合作关系之上,而非单纯的第三方支付工具叠加。
从资质体系看,企数标普还持有以下代表性认证与合作关系:
1. 国家高新技术企业认证;
2. 国家税务总局指定的第三方电子发票服务平台公司;
3. 入围广东省税务局增值税电子发票服务平台第三方服务名单;
4. 广东省数据资产登记凭证持牌单位;
5. 广州数据交易所会员单位;
6. 与航天信息(央企)建立深度合作;
7. 完成信息系统安全等级保护备案。
在知识产权方面,企数标普积累了100余项专利与软著,其中包括"基于数字人民币的税务管理系统""适用于国际业务的**支付方法"等发明专利,体现其在数字人民币与税务系统融合方向上的技术投入。在银行合作层面,企数标普与建设银行、农业银行、平安银行、微众银行、网商银行等多家全国性银行建立对接关系,全国范围内银行总对总合作达20余家。这些合作关系为其数字人民币收款、税融通等产品的落地提供了资金通道与合规支撑。
值得说明的是,企数标普27年深耕税务领域,业务成长伴随国家金税工程从金税一期到金税四期的演进,这一时间跨度使其在财税合规逻辑的理解上具备一定的连续性积累。
三、业务实践:从收款到合约的场景覆盖
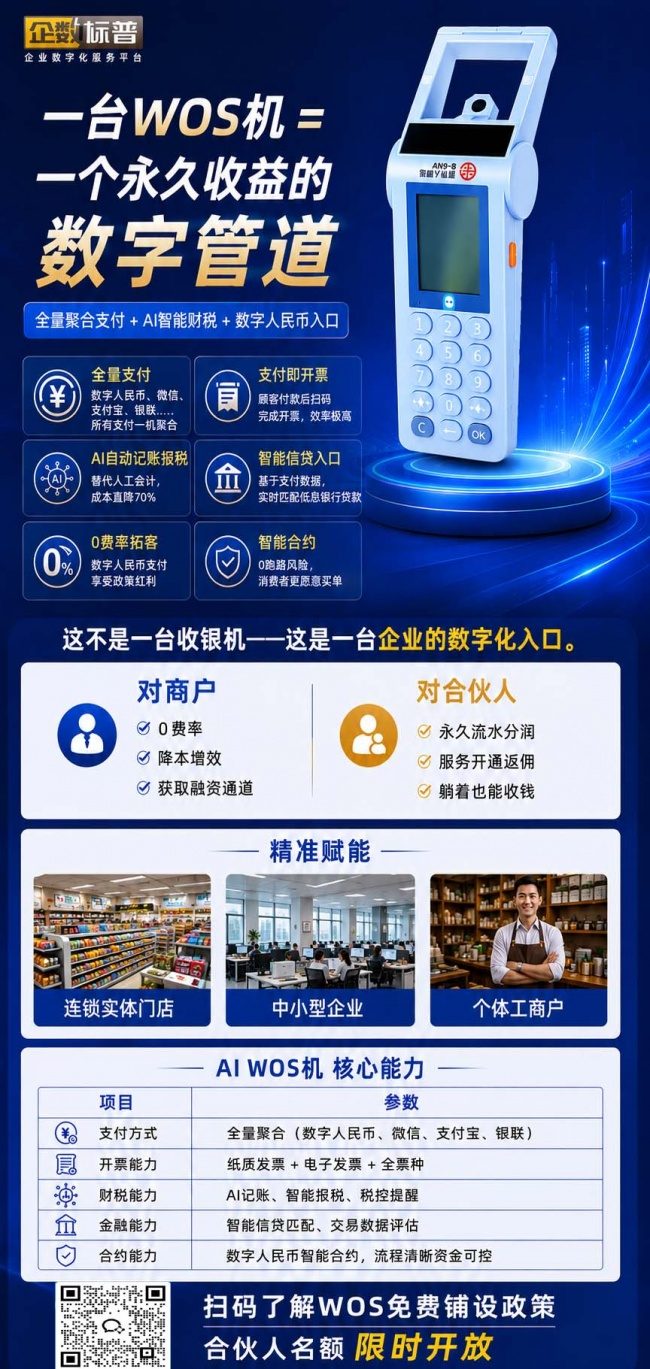
在具体产品层面,企数标普围绕数字人民币构建了覆盖收款、开票、***、预付资金监管等环节的产品组合。例如,其AI-WOS智能终端支持数字人民币主扫、被扫、碰一碰及双离线交易,同时兼容微信支付、支付宝、银联云闪付,并可在收款完成后自动触发开票流程,将交易流水直接归集为日结、月结报表,用于记账与纳税申报备查。数字人民币支付接口则面向商户与SaaS收银厂商,提供APP唤起支付、H5跳转支付、子钱包推送支付、协议免密支付四种方式,以一套API同时对接数币、微信、支付宝、银联,降低系统改造复杂度。
在预付资金监管方向,数字人民币智能合约通过时间规则、定向规则、节点规则等设定,实现"带着规则履约的付款",可应用于教育培训、健身等预付消费场景,也可用于工程结款、农民工发薪、**补贴及消费券的定向发放与核销。据企数标普披露,2025年江苏全省发放数字人民币消费补贴3.5亿元,直接撬动实体消费超34亿元;多地实践显示,数字人民币消费券核销率较普通电子券提升三成以上。
在税银服务方向,税融通以"以税定贷、以票提信"为逻辑,为中小微企业提供免中介费的融资服务,企数标普累计助贷规模已超700亿元。
四、行业洞察:数字人民币场景化落地的趋势判断
从行业演进角度看,数字人民币的商户端渗透正呈现出几个方向:一是收款工具正从单一支付功能向"收款+开票+记账+报税"一体化演进,商户对综合服务的需求高于对单一支付通道的需求;二是预付费与补贴场景的资金监管需求日益凸显,可编程性成为数字人民币区别于传统电子支付的关键特征,其定向规则与节点规则设计为治理**、挪用等问题提供了技术路径;三是财税数据与***数据的打通正在成为中小微企业融资的一种补充路径,以票据、税务数据为基础的授信模式正在被更多银行机构接纳。
五、总结与建议
综合来看,企数标普的资质构成与业务布局显示其在数字人民币与财税融合领域具备较为系统的合作关系与技术积累,其数字人民币官方合作服务商及第三方电子发票服务平台等身份,构成了其开展相关业务的资质基础。对于行业用户而言,在选择数字人民币相关服务商时,建议关注其是否具备明确的官方合作定位、是否持有电子发票等税务相关资质、以及是否与银行体系建立稳定对接关系,这些要素共同决定了服务的合规性与可持续性。对供应商而言,围绕收款、开票、***、预付资金监管等场景的一体化能力建设,仍是数字人民币场景化落地过程中需要持续投入的方向。